건강보험이나 암보험에 가입한 후 “종양이 아니다”, “약관상 수술에 해당하지 않는다”라는 이유로 보험금 지급을 거절당하는 사례가 끊이지 않고 있습니다. 보험사는 자체 약관 해석과 의료자문 결과를 바탕으로 보험금을 지급하지 않거나 감액하려는 경향이 강하므로, 가입자 스스로가 분쟁 원인을 명확히 파악하고 계약 체결 단계부터 대비해야 합니다.
본 가이드에서는 보험금 지급 거절의 대표적인 원인, 약관의 세부 조항, 관련 법적 근거 및 대법원 판례, 그리고 분쟁을 최소화하기 위한 보험 전문가 관점의 최신 특약 트렌드를 체계적으로 정리하여 전달해 드립니다.
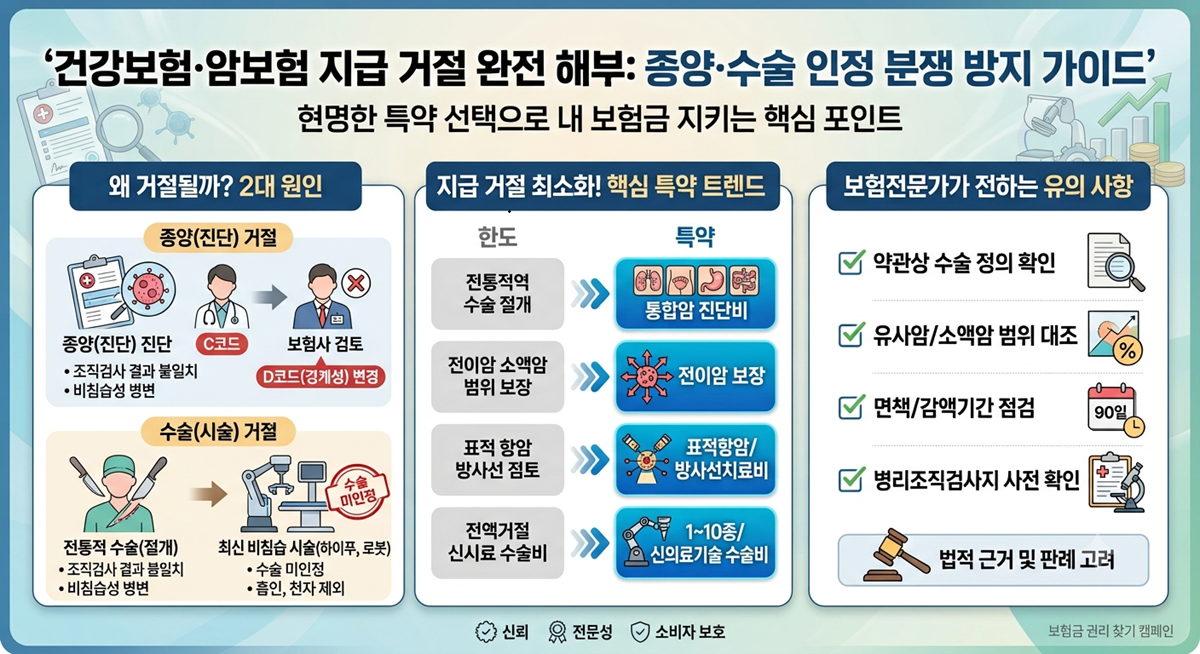
1. 보험금 지급 거절의 대표적인 2대 원인 분석
(1) “종양이 아닙니다” (진단비 보장 분쟁)
보험 약관상 암(악성 신생물) 또는 경계성 종양 / 제자리암으로 인정받으려면, 단지 임상 의사의 진단서만으로는 부족하며 조직검사(Pathology report) 결과가 약관 기준을 충족해야 합니다.
-
KCD(한국표준질병·사인분류) 기준 분쟁:
-
임상 의사는 C코드(악성 신생물)를 부여했으나, 보험사 측 의료자문이나 병리검사 결과지 해석상 D코드(경계성 종양 D37 D09)에 해당한다고 주장하며 일반암 진단비 지급을 거절하는 경우가 많습니다.
-
대표 사례: 대장 점막내암(Intramucosal Carcinoma), 신경내분비종양(유유암/유암종, Neuroendocrine Tumor – NET), 방광의 비침습성 유두상 악성신생물, 갑상선 미세유두암 등.
-
-
조직검사 불가 상황에서의 분쟁:
-
뇌종양이나 췌장암 등 장기의 위치 특성상 생검(Biopsy)이 불가능하여 임상적 진단(CT, MRI, PET-CT)만으로 C코드를 부여받은 경우, 보험사는 약관상 “조직학적 진단이 원칙”임을 들어 진단비 지급을 거부하거나 제3의료기관 재검증을 요구합니다.
-
(2) “약관상 수술이 아닙니다” (수술비 보장 분쟁)
보험 약관에서 규정하는 ‘수술’의 정의는 엄격합니다. 생체에 절단(Cutting), 절제(Excision) 등의 조작을 가하는 것을 의미하며, 최근 늘어나는 최신 비침습/최소침습 시술은 수술비 특약 지급 대상에서 제외되는 경우가 빈번합니다.
-
약관상 수술 인정 제외 대상:
-
흡인(Aspiration): 바늘 등으로 액체/세포를 뽑아내는 시술 (예: 갑상선 결절 세침흡인술, 낭종 흠인술).
-
천자(Puncture): 체공이나 장기 내로 바늘을 지르는 행위.
-
신경차단술(Nerve Block) 및 주사치료: 통증 완화 목적의 시술.
-
도관을 이용한 비침습 시술: 심장 카테터 시술, 뇌혈관 성형술 중 단순 혈전용해술, 하체 정맥류 레이저/체외충격파 등.
-
도판 치료 및 단순 소경색/냉동응고술: 피부과 및 성형 목적 또는 비절제 치료.
-
-
하이푸(HIFU) 및 로봇수술 분쟁:
-
자궁근종 하이푸(고강도 초음파 집속술)나 갑상선 고주파절제술 등은 칼을 대지 않는 시술이므로 전통적인 1~5종 수술비 약관상 수술로 인정받지 못해 분쟁이 빈번하게 발생합니다.
-
2. 특약 선택 시 반드시 점검해야 할 핵심 포인트
[1] 암 진단비 특약 점검 포인트
-
소액암 / 유사암 분류 범위 확인:
-
갑상선암, 기타피부암, 제자리암, 경계성 종양이 일반암 진단비의 10~20%만 지급되는 ‘유사암’으로 분류되어 있는지 확인해야 합니다.
-
대장점막내암(C95 / D01) 및 자궁경부이형성증 3단계 등이 일반암에 포함되는지 약관을 면밀히 살펴야 합니다.
-
-
면책기간(90일) 및 감액기간(1~2년) 존재 여부:
-
가입 후 90일 이내 진단 시 보험금이 전혀 지급되지 않으며, 1~2년 내 진단 시 50%만 지급되는 조항의 적용 여부를 체크해야 합니다.
-
-
원발암 vs 전이암 보장 기준:
-
암이 전이된 경우(C77~C80 코드) 약관의 ‘원발부위 기준 조항(Primary Site Rule)’에 따라 최초 발생한 원발암 기준으로만 지급될 수 있으므로, 전이암 특약 가입 여부가 중요합니다.
-
[2] 수술비 특약 점검 포인트
-
질병수술비 vs n종 수술비 vs 특정질병수술비의 구조적 차이:
-
질병수술비: 보장 범위가 가장 넓으나 지급 금액이 적음 (약관상 면책사항 제외 후 모두 보장).
-
1
5종(또는 17종/1~10종) 수술비: 수술의 위험도 및 난이도에 따라 차등 지급. 관혈(절개) 수술과 비관혈(내시경, 신의료기술) 수술의 보장 금액 차이 확인 필수. -
특정질병 수술비: 3대 질병(암, 뇌, 심장) 등 지정된 질병 수술 시 고액 보장이나, 해당 질병 외에는 보장되지 않음.
-
-
‘치료를 직접적인 목적으로 하는 수술’의 해석:
-
후유증 길유, 휴양, 예방적 수술, 후속 검사 목적의 시술은 수술비가 지급되지 않습니다.
-
3. 보험금 지급거절 관련 법적 근거 및 대법원 주요 판례
| 구분 | 법적 근거 및 판례 | 주요 내용 및 의의 |
| 약관의 해석 원칙 | 약관의 규제에 관한 법률 제5조 제2항 | 약관의 뜻이 명백하지 아니한 경우에는 고객에게 유리하게, 약관 작성자(보험사)에게 불리하게 해석해야 함 (작성자불이익의 원칙). |
| 설명의무 위반 | 금융소비자보호법 제19조 / 상법 제638조의3 | 보험사가 면책조건, 유사암 감액, 수술 정의 제외 대상 등 중요한 사항을 설명하지 않은 경우, 해당 약관 내용을 계약의 내용으로 주장할 수 없음. |
| 대장점막내암 분쟁 | 대법원 2017다251010 판례 등 | 조직학적으로 대장점막내암에 해당하더라도, 약관에 대장점막내암을 일반암에서 제외한다는 명시적·구체적 설명이 없었다면 일반암 진단비를 지급해야 함. |
| 암 직접치료 입원/수술 | 대법원 2008다7842 판례 | ‘암의 치료를 직접 목적으로 하는 경우’란 암을 제거하거나 암의 증식을 억제하기 위한 필수불가결한 치료를 의미하며, 면역력 강화나 후유증 완화 치료는 제외됨. |
4. 보험 전문가 관점: 지급 거절을 최소화하는 최신 특약 트렌드
과거의 단순 진단비·수술비 중심 설계 방식은 분쟁 가능성이 매우 높습니다. 최근 보험 시장에서는 약관 해석상의 분쟁을 차단하고 신의료기술 보장을 강화한 특약들이 대세로 자리 잡고 있습니다.
[1] 통합형(다빈도/전이암) 암 진단비 특약
-
통합암 진단비: 암을 부위별(신체 장기별 5~11개 그룹)로 세분화하여, 암이 발생할 때마다 그룹별로 각각 진단비를 지급받는 구조입니다. 1회 지급 후 소멸하는 기존 암 진단비의 단점을 보완합니다.
-
전이암 특약: C77~C80(원발 미상 및 전이성 악성신생물) 코드를 보장 대상에 명시하여, 원발암 기준 조항으로 인한 진단비 거절 분쟁을 미연에 방지합니다.
[2] 카티(CAR-T) / 표적항암 / 방사선 약물치료 특약
-
최신 항암 치료법은 수술(절개)보다 약물 및 방사선 치료 비중이 높습니다.
-
표적항암약물허가치료비, CAR-T 항암합성치료비, 양방향 중입자/양성자 방사선치료비 특약 등은 “수술이 아니다”라는 이유로 수술비를 못 받는 한계를 완벽히 보완해 줍니다.
[3] 신의료기술 수술비 및 1~10종 수술비 특약
-
체외 충격파, 하이푸, 다빈치 로봇수술 특약: 약관상 일반 수술 정의에 포함되기 어려운 최신 비침습 치료법을 특정하여 보장하는 특약에 가입함으로써 수술 인정 여부 논쟁을 방지합니다.
-
1~10종 수술비: 기존 1~5종 수술비보다 세분화되어, 비관혈 시술 및 최신 기법에 대한 보장 공백을 대폭 줄였습니다.
5. 요약 및 핵심 가입 가이드
-
진단서 발행 전 사전 확인: 암 진단 시 병리조직검사지(Pathology Report)상의 C코드/D코드 부여 여부와 미세침윤 정도를 담당 의사와 상의하고 약관 기준을 대조해야 합니다.
-
시술 전 약관상 수술 정의 대조: 절개 없는 시술(검사, 주사, 하이푸, 세침흡인 등)을 진행하기 전, 가입된 보험의 수술비 특약 약관 및 신의료기술 보장 여부를 반드시 확인해야 합니다.
-
전문가와 함께 최신 특약 재설계: 기존의 단발성 진단비/수술비 구성을 ‘통합암 진단비 + 전이암 보장 + 표적항암/신의료기술 수술비’ 위주로 보완하여 보험금 부지급 리스크를 최소화하시길 권장합니다.