머리말: 디지털 자산 혁명과 자본시장의 패러다임 변화
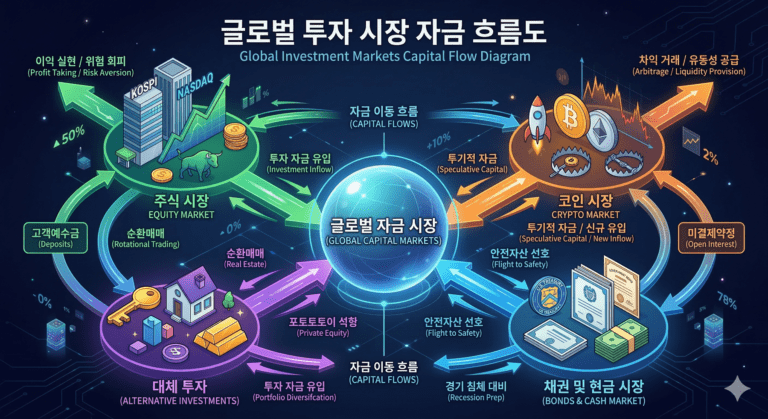
2026년 현재 글로벌 금융 시장은 단순한 가상자산(Cryptocurrency) 투기 시대를 지나, 실물자산의 블록체인 온체인화(On-chain Real World Assets, RWA) 및 토큰증권(Security Token Offering, STO)이라는 제도적 금융 혁명의 중심에 서 있습니다. 미국, 유럽연합(EU), 일본 등 주요 선진국은 이미 채권, MMF, 부동산, 미술품 등 전통 금융 자산의 토큰화를 제도화하여 국경 없는 자본 유동성을 공급하고 있습니다.
대한민국 역시 자본시장법 및 전자증권법 개정안 추진, 금융위원회의 가이드라인 마련, 그리고 한국은행의 CBDC(중앙은행 디지털화폐) 연계 테스트를 통해 본격적인 디지털 자산 금융 인프라 구축에 박차를 가하고 있습니다. 특히 민간 자본과 결합된 원화 기반 스테이블코인(KRW-backed Stablecoin) 도입 논의는 기존 결제 시스템의 시공간적 한계를 극복하고, 자산 토큰화 거래의 즉시 결제(T+0)를 가능하게 하는 핵심 촉매제로 평가받고 있습니다.
본 기사는 RWA 토큰화의 핵심 메커니즘, 국내외 STO 법제화 현황, 원화 스테이블코인의 구조적 필요성, 그리고 국내 자본시장에 미칠 파급효과와 제도적 위험 요소를 다각도로 심층 분석합니다.
1. RWA(Real World Assets) 토큰화의 핵심 개념 및 기술 구조
1.1 RWA의 정의 및 전통 자산과의 차이점
RWA(Real World Assets)는 국채, 회사채, 부동산, 원자재, Private Equity(사모펀드), 미술품, 지식재산권(IP) 등 현실 세계에 존재하는 유·무형의 실물 자산을 블록체인 네트워크상의 디지털 토큰으로 발행 및 변환하는 기술적·금융적 메커니즘을 의미합니다.
-
전통 자산 결제 방식: T+2일 결제 주기, 중앙집중식 예탁결제원(KSD) 및 증권사 intermediation, 비효율적인 청산 및 정산 구조.
-
RWA 토큰화 방식: 스마트 계약(Smart Contract)을 통한 T+0 실시간 결제, 프로그래밍 가능한 자산(Programmable Money/Asset), 소수점 분할 소유권(Fractional Ownership) 제공.
+-------------------+      +-----------------------+      +-------------------+
|  실물 자산 (RWA)  | ---> |  특수목적법인 (SPC)   | ---> |  스마트 계약 발행 |
|  (국채/부동산/IP) |      |  자산 담보 및 격리    |      |  (ERC-20/3643 등) |
+-------------------+      +-----------------------+      +-------------------+
                                                                   |
                                                                   v
                                                        +-------------------+
                                                        | 블록체인 온체인   |
                                                        | 분할 소유 토큰    |
                                                        +-------------------+
1.2 자산 토큰화의 메커니즘: 발행부터 유통까지
-
자산 선정 및 법적 격리(Bankruptcy Remoteness): 실물 자산을 보유한 주체는 특수목적법인(SPC) 또는 신탁회사에 자산을 위탁하여 자산의 법적 소유권과 리스크를 격리합니다.
-
자산 평가 및 오라클(Oracle) 연동: 자산평가기관을 통해 실물 자산의 가치를 산정하고, 오라클 네트워크(예: Chainlink)를 이용하여 온체인 데이터로 실시간 자산 평가액(NAV)을 반영합니다.
-
스마트 계약 작성 및 토큰 발행: 금융 규제 준수(KYC/AML) 로직이 내장된 규격 토큰(예: ERC-3643, ERC-1400)을 생성하여 자산을 분할 발행합니다.
-
유통 및 정산: 퍼블릭 또는 허가형(Permissioned) 블록체인 위에서 스테이블코인 및 디지털 화폐를 통해 즉시 매매 및 수익 배분이 실행됩니다.
2. 토큰증권(STO) 법제화 현황 및 규제 프레임워크
2.1 한국 금융위원회의 STO 가이드라인 핵심
대한민국 금융위원회는 증권성 자산을 블록체인 기술로 표준화하여 발행·유통하는 ‘토큰증권(Security Token)’을 정식 제도로 수용하기 위한 가이드라인을 발표하고 법안 개정을 추진해 왔습니다.
-
증권성 판단 기준: 자본시장법 제4조에 따른 투자계약증권, 비정형적 수익증권, 채권, 주식 등의 성격을 가졌는지 여부.
-
발행인 계좌관리기관 신설: 기존 증권사를 통하지 않고도 일정한 요건을 갖춘 발행인이 직접 분산원장에 증권을 기록 및 관리할 수 있는 규제 완화.
-
장외거래중개업(OTC) 신설: 비정형적 토큰증권의 유통을 위한 소장외 거래 플랫폼 허가 체계 마련.
2.2 주요 관련 법적 근거 및 규제 체계
본 주제와 관련된 국내외 핵심 법적 근거는 다음과 같습니다.
-
자본시장과 금융투자업에 관한 법률 (자본시장법) 제4조: 투자계약증권 및 비정형 수익증권의 정의와 증권성 판단의 포괄적 적용 기준.
-
주식·사채 등의 전자등록에 관한 법률 (전자등록법): 분산원장(Distributed Ledger)을 증권의 권리 양도·설정 및 증명 수단으로 수용하기 위한 조항 개정.
-
EU MiCA (Markets in Crypto-Assets Regulation): 유럽연합의 가상자산 시장 규제안으로, 토큰화된 증권과 자산 담보 토큰(ART) 및 전자화폐 토큰(EMT)의 명확한 분류 기준 제시.
-
미국 증권법(Securities Act of 1933) Section 2(a)(1) 및 하위 테스트(Howey Test): 블록체인 토큰의 증권성 유무를 판단하는 미국 SEC의 핵심 규제 준거.
3. 원화 스테이블코인의 필요성과 자본시장 연계성
3.1 왜 원화 스테이블코인인가?
RWA 토큰화 자산이 자본시장에서 본격적으로 거래되기 위해서는 결제 수단(Medium of Exchange) 역시 블록체인 기반의 프로그래밍 가능한 통화 형태를 갖추어야 합니다.
-
달러 편중 완화 및 금융 주권 확보: 현재 글로벌 스테이블코인 시장의 98% 이상이 미국 달러(USDT, USDC) 기반입니다. 원화 기반 스테이블코인이 부재할 경우 국내 RWA 시장 및 디지털 자산 결제가 달러화로 예속될 위험이 존재합니다.
-
T+0 실시간 결제 구현: 기존 통화 체계의 야간·주말 결제 불능 문제를 해결하여, 24시간 365일 배당금 지급, 리밸런싱, 자동 상환을 이행합니다.
3.2 은행 예금 토큰(Deposit Tokens)과 민간 스테이블코인의 비교
| 구분 | 예금 토큰 (Deposit Token) | 민간 원화 스테이블코인 (KRW-backed) |
| 발행 주체 | 제도권 상업은행 | 핀테크, 빅테크 또는 특수 목적 법인 |
| 담보 자산 | 은행 예금 및 중앙은행 준비금 | 국채, 단기 예금, 원화 환매조건부채권(RP) |
| 규제 적용 | 기존 은행법 및 예금자보호법 적용 | 가상자산법, 전자금융거래법 적용 검토 |
| 상호 운용성 | 허가형 프라이빗 블록체인 위주 | 퍼블릭/크로스체인 네트워크 확산 용이 |
4. 자본시장에 미칠 파급효과: 채권, 부동산, 예금의 미래
4.1 국채 및 회사채의 온체인화 (On-chain Bonds)
미국 국채를 담보로 한 RWA(예: BlackRock BUIDL, Franklin Templeton FOBXX) 시장은 수십억 달러 규모로 급성장했습니다. 국내 시장 역시 국채 및 고신용 회사채의 토큰화가 촉진될 경우, 기관 투자자 간 담보 활용의 효율성이 증대되고 소액 민간 투자자의 국채 접근성이 비약적으로 향상됩니다.
4.2 부동산 및 대형 인프라 자산의 유동화
상업용 빌딩, 데이터 센터, 태양광 발전소 등 대규모 자본이 소요되는 대체투자 자산을 소수점 단위의 STO로 분할함으로써, 개인 투자자도 소액으로 고수익 대체자산 포트폴리오를 구성할 수 있게 됩니다.
4.3 예금 자산의 토큰화 및 자동화된 자산 관리
은행 예금이 토큰화되면 스마트 계약을 통해 조건부 결제(Escrow), 지정 시간 자동 분배, 로보어드바이저와의 연동을 통한 자동 재투자 등의 혁신적 웰스테크(WealthTech) 서비스가 상용화됩니다.
5. 핵심 위험 요인 및 과제
-
유동성 파편화(Liquidity Fragmentation): 수많은 파편화된 STO 발행 플랫폼 및 프라이빗 블록체인으로 인해 거래량이 분산되고 매수·매도 체결 효율성이 저하될 위험.
-
스마트 계약 취약성 및 오라클 리스크: 블록체인 코드 결함으로 인한 자금 유출 또는 오라클 데이터 조작에 따른 자산 가치 왜곡 가능성.
-
법적 소유권의 불확실성: 온체인 토큰의 이동이 오프라인 실물 자산의 법적 소유권 이전을 온전히 대표하지 못할 경우 발생하는 법적 분쟁 가능성.
추천 관련 동영상 자료
자산 토큰화 및 디지털 금융에 대한 이해를 돕기 위한 관련 동영상 링크입니다.