사망보험금, 상속재산일까 아닐까? 계약 구조별 완벽 가이드
가족의 갑작스러운 유명을 달리했을 때 남겨진 사망보험금은 유족들에게 큰 힘이 되지만, 한편으로는 ‘이 돈에 상속세가 붙을까?’ 혹은 **’고인의 빚이 많은데 보험금을 받아도 될까?’**라는 현실적인 고민을 안겨줍니다.
결론부터 말씀드리면, 사망보험금은 **”누가 보험료를 냈고, 누가 받는가”**에 따라 상속재산이 될 수도 있고, 상속인의 고유재산이 될 수도 있습니다.
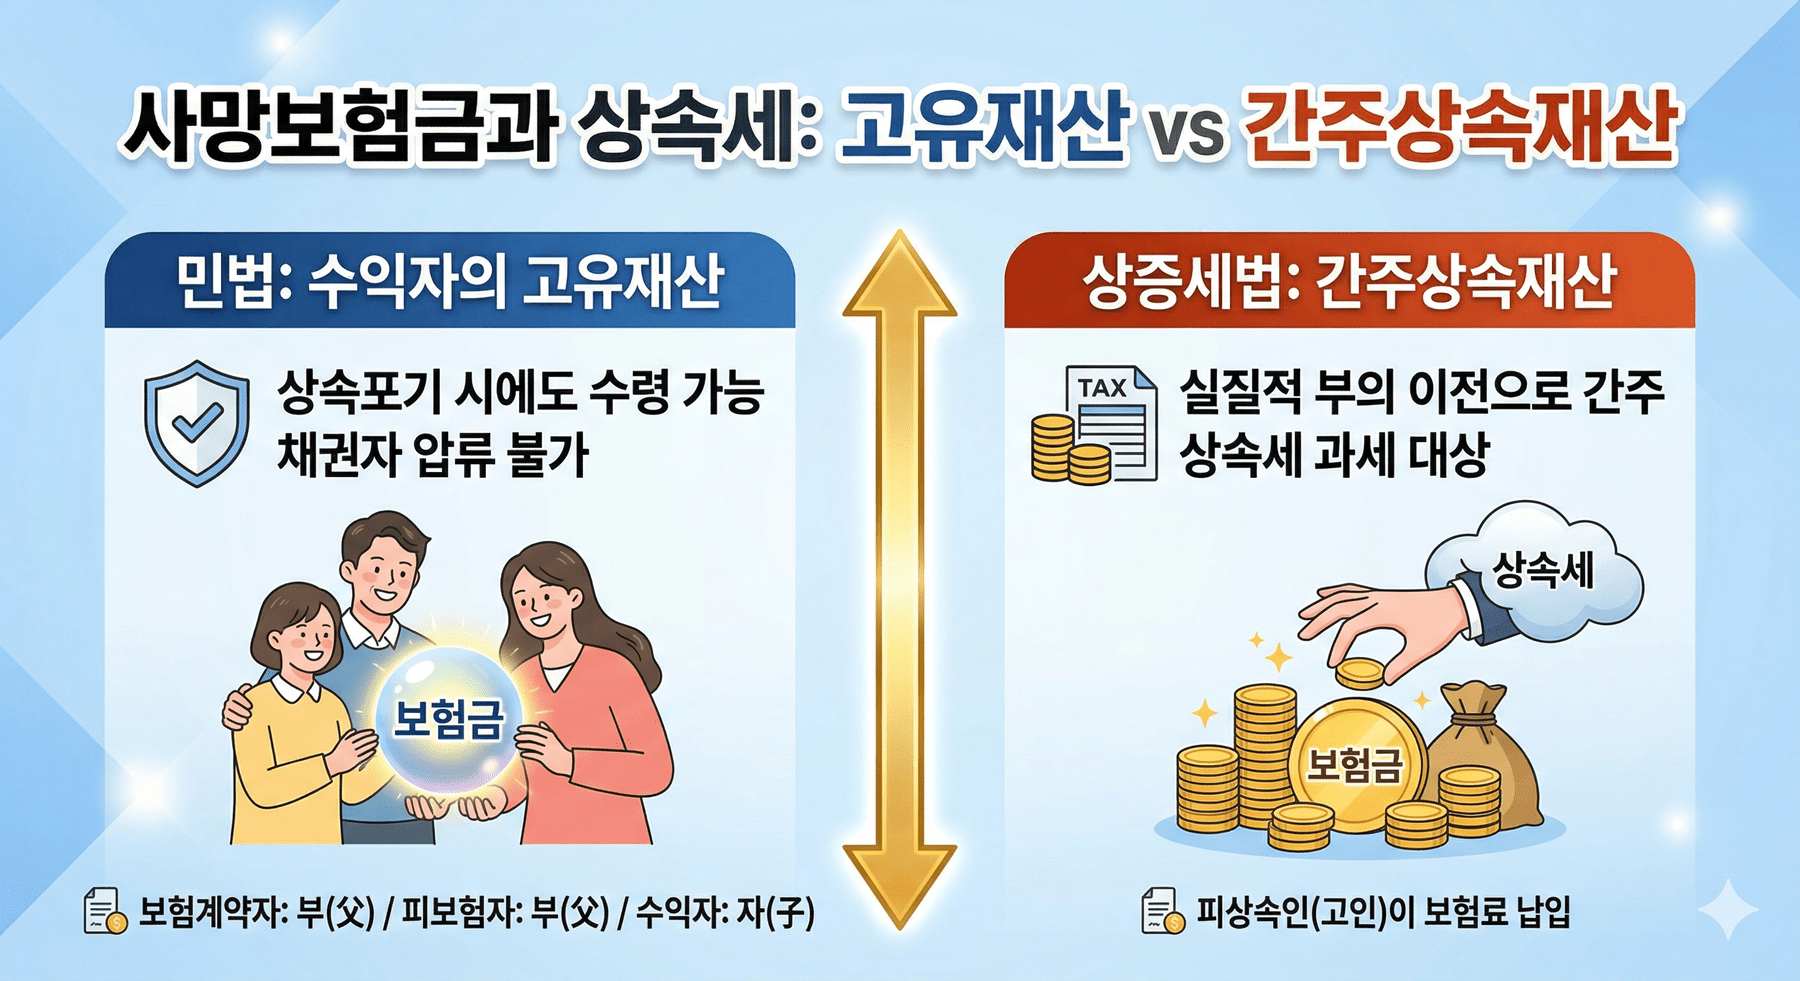
1. 민법과 세법의 시각 차이: 고유재산 vs 간주상속재산
사망보험금을 이해하기 위해선 먼저 **’민법’**과 **’세법’**이 이 돈을 어떻게 정의하는지 구분해야 합니다.
(1) 민법상의 관점: 상속인의 ‘고유재산’
민법에서는 보험금 지급 사유가 발생했을 때 지급되는 돈을 수익자의 고유한 권리로 봅니다.
-
근거: 대법원 판례 (2000다31502 등)
-
내용: 보험수익자가 지정되어 있다면 그 보험금은 피상속인(고인)으로부터 물려받은 것이 아니라, 보험계약에 따라 수익자가 보험회사로부터 직접 취득하는 재산입니다.
-
실무적 중요성: 고인의 채무가 많아 상속포기나 한정승인을 하더라도, 사망보험금은 상속재산이 아니기에 유족이 수령할 수 있으며 채권자가 압류할 수 없습니다.
(2) 세법상의 관점: ‘간주상속재산’
세법은 ‘실질과세의 원칙’을 따릅니다. 명의가 누구든 고인이 보험료를 냈다면 실질적으로는 재산을 물려준 것과 같다고 봅니다.
-
근거: 상속세 및 증여세법 제8조
-
내용: 피상속인이 보험료를 납입한 경우, 그 비율만큼은 상속재산으로 간주하여 상속세를 부과합니다.
2. 계약자·피보험자·수익자 관계에 따른 과세 여부
가장 핵심적인 부분입니다. 보험 계약의 주체들에 따라 세금의 종류가 달라집니다.
CASE 1. 상속세가 부과되는 경우 (간주상속)
-
계약자: 부(父) / 피보험자: 부(父) / 수익자: 자(子)
-
상태: 아버지가 본인의 사망을 대비해 보험료를 내고 아들이 받는 경우입니다.
-
결과: 아버지가 낸 돈으로 아들이 이득을 보았으므로 상속세 대상입니다.
CASE 2. 증여세가 부과되는 경우
-
계약자: 부(父) / 피보험자: 모(母) / 수익자: 자(子)
-
상태: 아버지가 어머니의 사망을 대비해 보험료를 냈는데, 어머니 사망 시 아들이 보험금을 받는 경우입니다.
-
결과: 살아있는 아버지로부터 아들이 재산을 증여받은 것으로 간주하여 증여세 대상입니다.
CASE 3. 비과세(고유재산)인 경우
-
계약자: 자(子) / 피보험자: 부(父) / 수익자: 자(子)
-
상태: 아들이 자신의 돈으로 아버지의 사망 보험을 들고, 아버지가 돌아가신 후 아들이 직접 수령하는 경우입니다.
-
결과: 본인이 낸 보험료에 대한 보험금을 본인이 받는 것이므로 상속세나 증여세가 발생하지 않습니다. (단, 아들이 보험료를 낼 소득 증빙 능력이 있어야 함)
3. 관련 법조항 및 주요 판례
전문적인 근거를 확인하고 싶으시다면 다음의 법령을 참고하시기 바랍니다.
상속세 및 증여세법 제8조 (상속재산으로 보는 보험금)
① 피상속인의 사망으로 인하여 받는 보험금으로서 피상속인이 보험계약자인 보험계약에 의하여 받는 것은 상속재산으로 본다.
② 보험계약자가 피상속인이 아닌 경우에도 피상속인이 실질적으로 보험료를 납입하였을 때에는 그 납입한 보험료의 비율에 따라 상속재산으로 본다.
민법 제1019조 (상속포기 등)와의 관계
사망보험금은 수익자의 고유재산이므로 상속포기를 하더라도 수령 가능합니다. 다만, **’미지급 보험금(살아생전 받을 돈이었으나 청구 안 한 것)’**이나 **’해약환급금’**은 고인의 재산에 해당하므로 수령 시 상속포기가 무효화될 수 있으니 각별히 주의해야 합니다.
4. 상속세 절세를 위한 실무 팁
-
소득 있는 자녀가 계약자가 되기: 자녀가 경제적 능력이 있다면, 부모님을 피보험자로 하고 자녀 본인을 계약자 및 수익자로 설정하는 것이 상속세 절세의 정석입니다.
-
보험료 납입 증빙 유지: 국세청은 계약자 명의만 자녀로 되어 있고 실제 돈은 부모님이 준 것이 아닌지 엄격히 따집니다. 자녀 계좌에서 보험료가 나가는 증빙을 확보해야 합니다.
-
금융재산 상속공제 활용: 보험금이 상속재산에 포함될 경우, ‘금융재산 상속공제’를 통해 최대 2억 원까지 공제받을 수 있는 요건을 체크하십시오.
5. 요약 테이블: 사망보험금 성격 한눈에 보기
| 구분 | 민법 (재산권) | 세법 (과세) |
| 성격 | 수익자의 고유재산 | 간주상속재산 |
| 채무 변제 의무 | 없음 (압류 불가) | 해당 없음 |
| 상속포기 시 수령 | 가능 | 가능 (단, 세금은 별개) |
| 세금 종류 | 없음 | 상속세 또는 증여세 |
6. 더 자세히 알아보기 (외부 영상 가이드)
사망보험금과 상속세의 복잡한 관계를 시각적으로 잘 설명해 주는 전문가의 영상을 참고해 보세요.
결론
사망보험금은 민법상으로는 유족을 보호하기 위한 **’고유재산’**이지만, 세법상으로는 부의 대물림으로 보아 **’상속재산’**으로 취급되는 이중적 성격이 있습니다. 따라서 보험 계약 시점부터 계약자와 수익자를 전략적으로 설정하는 것이 사후 발생할 수 있는 분쟁과 세금 부담을 줄이는 가장 현명한 방법입니다.
※ 본 글은 정보 제공을 목적으로 하며, 실제 상속 발생 시 반드시 전문 세무사 또는 변호사와 상담하시기 바랍니다.
태그: #사망보험금 #상속재산 #간주상속재산 #상속세 #증여세 #상속포기 #보험수익자 #금융재산상속공제 #민법제1019조 #상증세법제8조